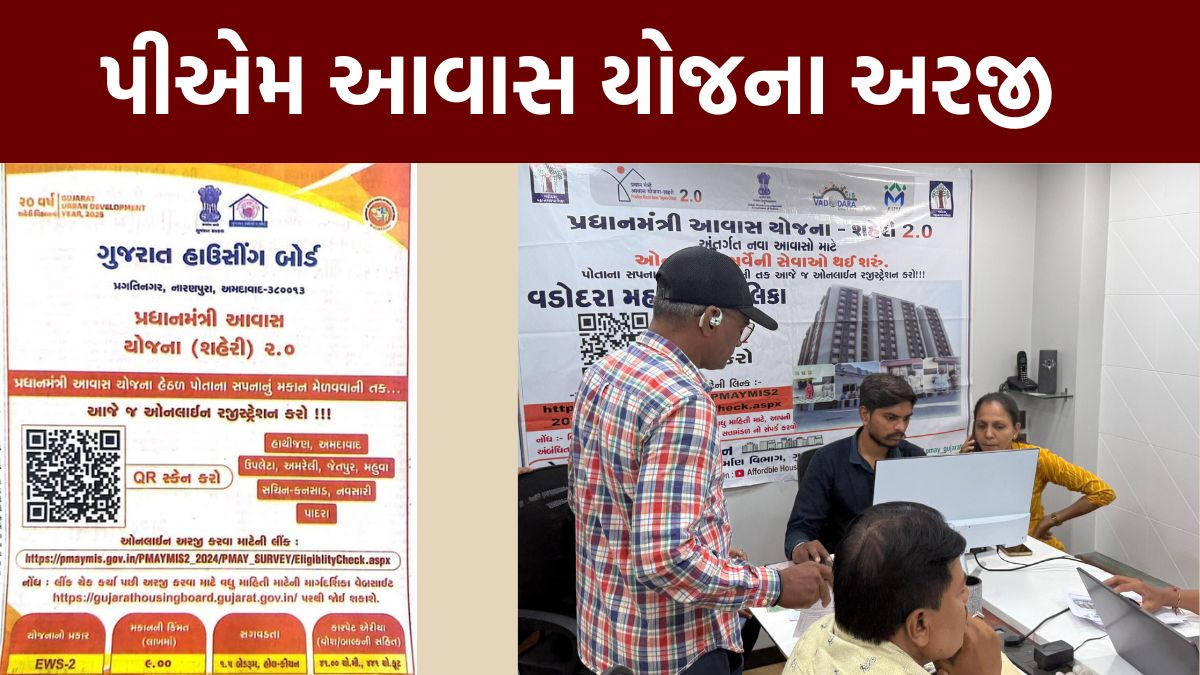
જો તમે શહેરમાં પોતાનું ઘર ખરીદવા અથવા નવું ઘર બનાવવા માટે હોમ લોન લેવાનું વિચારી રહ્યા છો, તો પ્રધાનમંત્રી આવાસ યોજના–અર્બન 2.0 (PMAY-U 2.0) તમારા માટે મહત્વની યોજના બની શકે છે. આ યોજના હેઠળ પાત્ર લાભાર્થીઓને હોમ લોનના વ્યાજમાં સબસિડીનો લાભ આપવામાં આવે છે, જેના કારણે લોનનો બોજ અને EMI બંને ઘટાડવામાં મદદ મળી શકે છે. pm awas yojana 2.0 home loan subsidy
આ લેખમાં જાણીએ કે PMAY-U 2.0 શું છે, કોણ તેનો લાભ લઈ શકે છે, હોમ લોનની કેટલી મર્યાદા છે, ₹1.80 લાખ સુધીની સબસિડી કેવી રીતે મળે છે અને અરજી માટે કયા દસ્તાવેજો જરૂરી છે.
PMAY-U 2.0 શું છે?
પ્રધાનમંત્રી આવાસ યોજના–અર્બન 2.0 (PMAY-U 2.0) ભારત સરકારની શહેરી આવાસ યોજના છે. તેનો હેતુ પાત્ર શહેરી પરિવારોને પોતાનું પાકું ઘર મેળવવામાં મદદ કરવાનો છે.
યોજનાના Interest Subsidy Scheme (ISS) હેઠળ પાત્ર પરિવારોને હોમ લોન પર વ્યાજ સબસિડી મળી શકે છે. આ સબસિડી લોનના બોજને ઘટાડવામાં મદદ કરે છે.
ખાસ કરીને એવા પરિવારો માટે આ યોજના ઉપયોગી બની શકે છે જેઓ શહેરમાં પ્રથમ વખત ઘર ખરીદી રહ્યા છે અથવા ઘર બનાવવાનું આયોજન કરી રહ્યા છે.
PMAY-U 2.0 માટે મુખ્ય પાત્રતા
PMAY-U 2.0 હેઠળ લાભ મેળવવા માટે સામાન્ય રીતે નીચેની શરતો મહત્વપૂર્ણ છે:
- અરજદાર અથવા તેના પરિવારના સભ્યના નામે ભારતમાં ક્યાંય પાકું ઘર ન હોવું જોઈએ.
- અગાઉ કોઈ સરકારી આવાસ યોજનાનો લાભ લીધો હોય તો પાત્રતા પર અસર થઈ શકે છે.
- ઘર/મિલકત Urban Areaમાં હોવી જોઈએ.
- સંબંધિત હોમ લોન યોજનાની નિર્ધારિત સમયમર્યાદા દરમિયાન મંજૂર અને વિતરણ થયેલી હોવી જોઈએ.
- પરિવારની વાર્ષિક આવક નિર્ધારિત મર્યાદામાં હોવી જોઈએ.
- મિલકત અને હોમ લોન યોજનાની અન્ય જરૂરી શરતો પૂર્ણ કરવી જરૂરી છે.
નોંધ: અંતિમ પાત્રતા બેંક/હાઉસિંગ ફાઇનાન્સ કંપની અને PMAY-U 2.0ના સત્તાવાર નિયમો અનુસાર નક્કી થાય છે.
PMAY-U 2.0 હેઠળ કેટલી સબસિડી મળી શકે? pm awas yojana 2.0 home loan subsidy
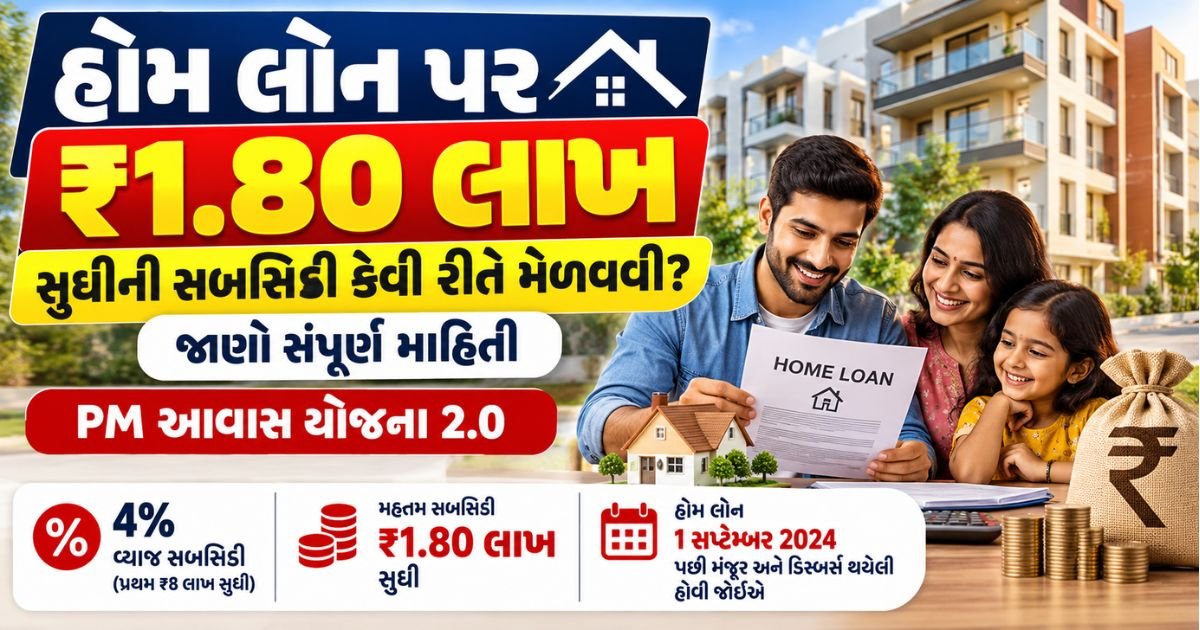
યોજનાની Interest Subsidy Scheme હેઠળ પાત્ર લાભાર્થીને ₹1.80 લાખ સુધીની વ્યાજ સબસિડી મળી શકે છે.
મુખ્ય મર્યાદાઓ આ પ્રમાણે છે:
| મુદ્દો | મર્યાદા |
|---|---|
| મહત્તમ હોમ લોન | ₹25 લાખ |
| મહત્તમ મિલકત કિંમત | ₹35 લાખ |
| મહત્તમ કાર્પેટ એરિયા | 120 ચો.મી. |
| વ્યાજ સબસિડી દર | 4% |
| સબસિડી માટે ગણાતી લોન | પ્રથમ ₹8 લાખ સુધી |
| મહત્તમ સબસિડી | ₹1.80 લાખ સુધી |
સબસિડીનો લાભ મળ્યા બાદ તે તમારા હોમ લોન એકાઉન્ટમાં લોનની બાકી રકમ ઘટાડવામાં મદદ કરી શકે છે.
PMAY-U 2.0માં આવકની કેટેગરી
પરિવારની વાર્ષિક આવકના આધારે લાભાર્થીઓને વિવિધ આવક કેટેગરીમાં રાખવામાં આવે છે.
સામાન્ય રીતે:
- EWS: વાર્ષિક આવક ₹3 લાખ સુધી
- LIG: ₹3 લાખથી વધુ અને ₹6 લાખ સુધી
- MIG: ₹6 લાખથી વધુ અને ₹9 લાખ સુધી
અહીં ધ્યાન રાખવું જરૂરી છે કે પરિવારની આવકની ગણતરી અને પાત્રતા માટે PMAY-U 2.0ના સત્તાવાર નિયમો લાગુ પડે છે.
ઉદાહરણથી સમજો PMAY સબસિડી કેવી રીતે કામ કરે છે
માનો કે તમે ₹30 લાખનું ઘર ખરીદવા માંગો છો.
- ઘર કિંમત: ₹30 લાખ
- ડાઉન પેમેન્ટ: ₹5 લાખ
- હોમ લોન: ₹25 લાખ
આ સ્થિતિમાં, જો તમે PMAY-U 2.0ની તમામ શરતો પૂર્ણ કરતા હો, તો સબસિડી માટેની પાત્ર લોન રકમ પર વ્યાજ સબસિડીનો લાભ મળી શકે છે.
ઉદાહરણ તરીકે, જો પાત્રતા મુજબ ₹1.80 લાખની મહત્તમ સબસિડી મળે, તો તે લોનના Principalને ઘટાડવામાં મદદ કરશે.
એટલે ₹25 લાખની લોન પર ₹1.80 લાખનો લાભ મળ્યા બાદ બાકી Principal આશરે ₹23.20 લાખ થઈ શકે છે.
પરંતુ વાસ્તવિક સબસિડી અને EMIમાં થતો ઘટાડો તમારા લોનના સમયગાળા, વ્યાજદર અને યોજનાની ગણતરી પ્રમાણે અલગ હોઈ શકે છે.
PMAY-U 2.0 માટે કયા દસ્તાવેજો જરૂરી છે?
હોમ લોન અને PMAY લાભ માટે બેંક દ્વારા વિવિધ દસ્તાવેજો માંગવામાં આવી શકે છે.
1. KYC દસ્તાવેજો
- આધાર કાર્ડ
- PAN કાર્ડ
- મતદાર ઓળખકાર્ડ
- ડ્રાઇવિંગ લાઇસન્સ
- સરનામાનો પુરાવો
- રેશન કાર્ડ
- લાઇટ બિલ વગેરે
2. નોકરી કરતા વ્યક્તિ માટે
- છેલ્લા 3થી 6 મહિનાની Salary Slip
- Bank Statement
- Form 16
- અન્ય જરૂરી આવકના દસ્તાવેજો
3. Self-Employed/Business માટે
- ITR
- GST Return, જો લાગુ પડે
- Bank Statement
- Balance Sheet
- Profit & Loss Statement
- વ્યવસાય સંબંધિત દસ્તાવેજો
4. Property Documents
- Sale Deed
- Allotment Letter
- Builder Agreement
- Approved Building Plan
- NA સંબંધિત દસ્તાવેજો
- જરૂરી NOC
- અન્ય મિલકતના કાયદેસર દસ્તાવેજો
બેંક તમારી પ્રોફાઇલ અને મિલકત પ્રમાણે વધારાના દસ્તાવેજો પણ માંગી શકે છે.
PMAY-U 2.0 હેઠળ હોમ લોન લેવાની Step-by-Step Process
Step 1: ઘરનું બજેટ નક્કી કરો
સૌ પ્રથમ નક્કી કરો કે તમે કેટલા બજેટનું ઘર ખરીદી શકો છો.
ઉદાહરણ:
- ઘર કિંમત: ₹25 લાખ
- તમારી બચત/ડાઉન પેમેન્ટ: ₹3 લાખ
- જરૂરી હોમ લોન: ₹22 લાખ
તમારી આવક પ્રમાણે EMI આરામથી ચૂકવી શકાય છે કે નહીં તે પણ ચેક કરો.
Step 2: PMAY-U 2.0 માટે પાત્રતા ચેક કરો
તમારી:
- આવક
- પરિવારની સ્થિતિ
- હાલના ઘરનું માલિકી હક
- મિલકતની કિંમત
- મિલકતનું સ્થાન
- હોમ લોનની વિગતો
PMAY-U 2.0ની શરતો સાથે મેળ ખાય છે કે નહીં તે તપાસો.
Step 3: બેંક અથવા Housing Finance Company પસંદ કરો
તમે PMAY-U 2.0 હેઠળ હોમ લોન માટે સંબંધિત બેંક અથવા Housing Finance Companyનો સંપર્ક કરી શકો છો.
મહત્વનું એ છે કે માત્ર PMAY સબસિડી મળે છે કે નહીં એ જ નહીં, પરંતુ હોમ લોનનો વ્યાજદર, processing fee, tenure અને અન્ય charges પણ સરખાવો.
Step 4: હોમ લોન માટે અરજી કરો
બેંકમાં સામાન્ય રીતે નીચેની માહિતી અને દસ્તાવેજો આપવા પડે છે:
- Loan Application Form
- KYC
- Income Proof
- Bank Statement
- Property Documents
- અન્ય જરૂરી દસ્તાવેજો
ત્યારબાદ બેંક તમારી લોનની ચુકવણી ક્ષમતા તપાસશે.
Step 5: PMAY માટે Declaration આપો
PMAY-U 2.0 લાભ માટે જરૂરી declaration/undertaking આપવી પડી શકે છે.
તેમાં તમારી પાસે પહેલેથી પાકું ઘર છે કે નહીં અને અગાઉ આવાસ યોજનાનો લાભ લીધો છે કે નહીં જેવી વિગતો મહત્વપૂર્ણ બને છે.
Step 6: બેંક દ્વારા Verification
લોન મંજૂર કરતા પહેલાં બેંક સામાન્ય રીતે:
- CIBIL/ક્રેડિટ હિસ્ટ્રી
- Income Verification
- Bank Statement
- Property Legal Verification
- Property Valuation
જેવી તપાસ કરે છે.
બધી બાબતો યોગ્ય જણાય તો હોમ લોન મંજૂર થઈ શકે છે.
Step 7: લોન Disbursement અને Subsidy Process
હોમ લોન મંજૂર થયા બાદ મિલકત અને લોન સંબંધિત પ્રક્રિયા પૂર્ણ થાય છે અને લોનનું Disbursement કરવામાં આવે છે.
PMAY-U 2.0 હેઠળ તમારી પાત્રતા અને સબસિડીની પ્રક્રિયા પૂર્ણ થયા બાદ મળવાપાત્ર સબસિડી લોન એકાઉન્ટમાં એડજસ્ટ થઈ શકે છે.
PMAY માટે અરજી કરતી વખતે આ ભૂલો ન કરો
ઘણા લોકો માત્ર સબસિડી મેળવવાના હેતુથી ખોટો નિર્ણય લઈ લે છે. આ બાબતોનું ખાસ ધ્યાન રાખો:
- માત્ર સબસિડી માટે તમારી ક્ષમતા કરતાં મોંઘું ઘર ન ખરીદો.
- ખોટા Income Documents ન આપો.
- તમારી પાસે પહેલેથી પાકું ઘર હોય તો ખોટી માહિતી આપી અરજી ન કરો.
- Property Legal Verification કર્યા વગર મોટો Token Amount ન આપો.
- માત્ર EMI જોઈને લોન ન લો; Processing Fee, Insurance અને અન્ય charges પણ તપાસો.
- CIBIL/ક્રેડિટ હિસ્ટ્રીની અવગણના ન કરો.
ગુજરાતમાં ઘર ખરીદતા પહેલાં ખાસ ધ્યાન રાખો
ગુજરાતમાં અમદાવાદ, સુરત, વડોદરા, રાજકોટ, ગાંધીનગર જેવા શહેરોમાં નવી Property ખરીદતા પહેલાં માત્ર કિંમત અને EMI ન જુઓ.
RERA તપાસો
જો તમે Builder પાસેથી ઘર અથવા ફ્લેટ ખરીદી રહ્યા છો તો લાગુ પડતી હોય ત્યાં RERA Registration અને પ્રોજેક્ટની વિગતો તપાસવી ખૂબ મહત્વપૂર્ણ છે.
Builderની મંજૂરી તપાસો
મિલકત માટે જરૂરી:
- NA Permission
- Building Plan Approval
- BU Permission/Completion સંબંધિત મંજૂરી
- NOC
- Title Documents વગેરેની તપાસ કરો.
મિલકતના દસ્તાવેજો માટે યોગ્ય Property Lawyer/Legal Professional પાસેથી તપાસ કરાવવી વધુ સુરક્ષિત છે.
PMAY-U 2.0 માટે Official Website
PMAY-U 2.0ની નવીનતમ પાત્રતા, નિયમો, અરજી પ્રક્રિયા અને લાભ અંગેની માહિતી માટે હંમેશા સરકારી PMAY-U પોર્ટલ પર ઉપલબ્ધ માહિતી તપાસો.
યોજનાના નિયમોમાં સમય પ્રમાણે ફેરફાર થઈ શકે છે, તેથી સોશિયલ મીડિયા પોસ્ટ અથવા અનધિકૃત વેબસાઇટ કરતાં સત્તાવાર માહિતી પર વિશ્વાસ કરવો.